2022-2028年中国建筑工程机械市场现状与前景趋势分析
一、中国建筑工程机械市场现状
1. 市场规模与增长
2022年,中国建筑工程机械行业市场规模达到约8000亿元人民币,同比增长5.6%。尽管受到疫情反复和房地产市场调整的影响,但基础设施投资和出口增长对市场形成支撑。预计2023年市场规模将恢复至8500亿元以上,2022-2028年复合年增长率(CAGR)约为6.5%。
- 主要产品类别
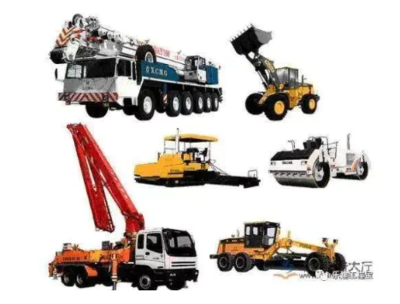
- 挖掘机:2022年销量约25万台,同比下降10%,但出口量增长20%。
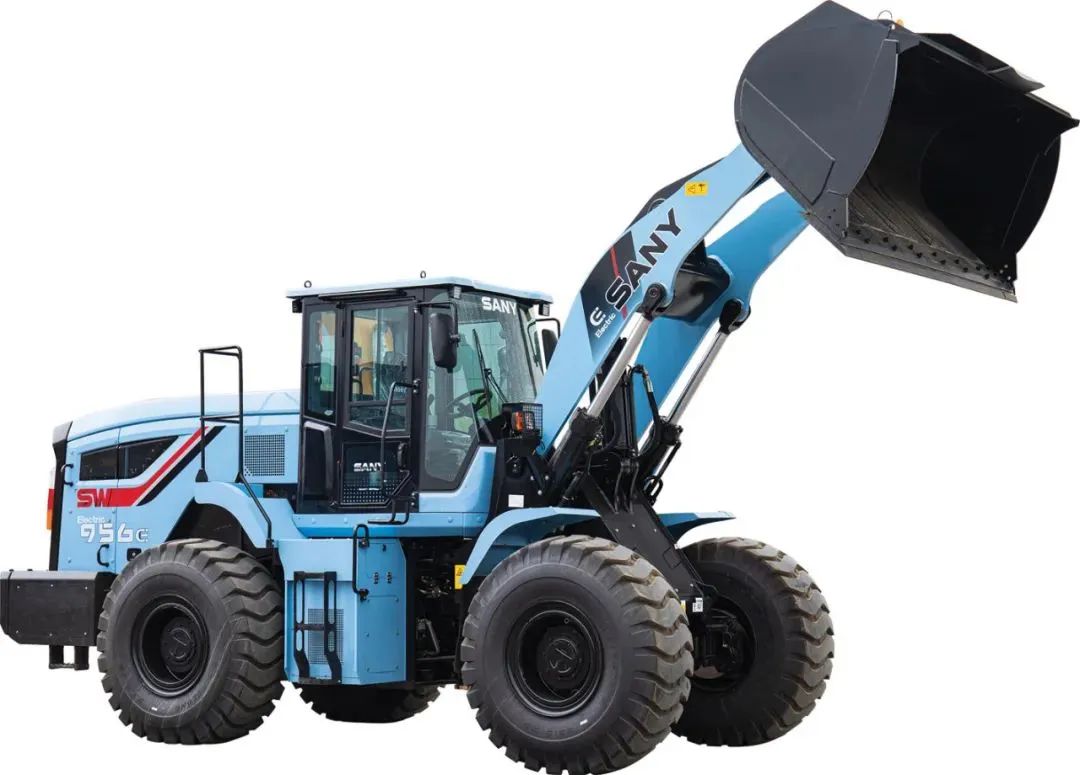
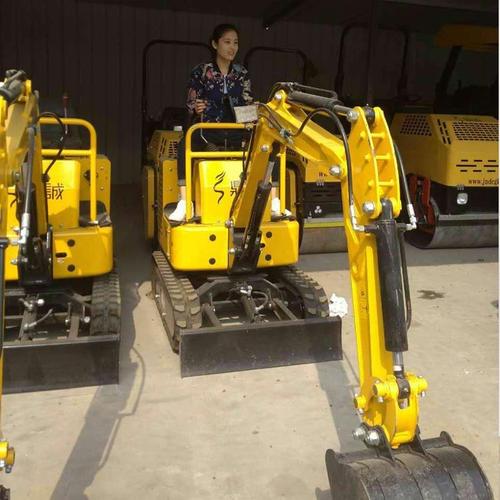
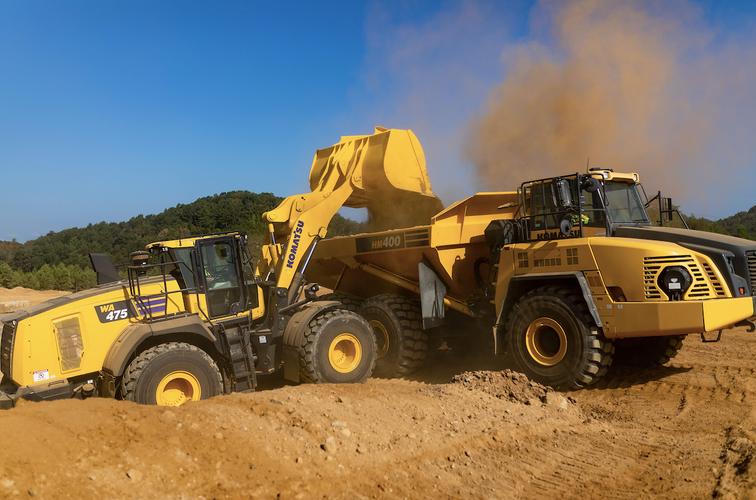
- 装载机:销量约12万台,同比持平,小型装载机需求上升。
- 起重机:受风电和基建带动,汽车起重机销量增长8%。
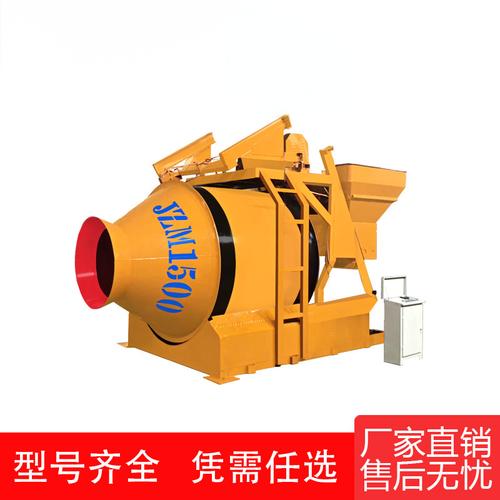
- 混凝土机械:受房地产影响,销量下滑15%,但更新需求逐步释放。
3. 竞争格局
市场集中度较高,三一重工、徐工机械、中联重科等龙头企业占据60%以上市场份额。外资品牌如卡特彼勒、小松等在高端市场仍具优势,但国产替代加速。
4. 区域分布
华东地区仍是最大市场,占比35%;中西部地区受益于基建补短板,增速领先;出口方面,一带一路沿线国家成为重要增长点,2022年出口额达300亿美元,同比增长25%。
二、驱动因素与挑战
- 驱动因素
- 基础设施投资:国家十四五规划重大工程推进,交通、水利、能源等领域投资持续。
- 设备更新需求:国四排放标准实施,加速老旧设备淘汰。
- 出口增长:海外基建需求旺盛,中国机械性价比优势明显。
- 智能化与电动化:新能源工程机械渗透率提升,成为新增长点。
- 主要挑战
- 房地产市场下行:对混凝土机械、塔机等产品需求造成压力。
- 原材料价格波动:钢材等成本上升挤压利润。
- 国际竞争加剧:贸易保护主义抬头,出口面临不确定性。
- 环保要求提高:企业需加大研发投入满足排放标准。
三、前景趋势分析(2023-2028)
1. 市场复苏与结构优化
预计2023年下半年起市场逐步回暖,2024-2025年进入稳定增长期。产品结构向高端化、智能化、绿色化升级,小型化、电动化产品占比提升。
- 技术发展趋势
- 电动化:锂电池技术突破,电动挖掘机、装载机渗透率将从2022年的2%提升至2028年的15%。
- 智能化:5G、物联网、自动驾驶技术应用,无人施工机械逐步商业化。
- 数字化服务:后市场服务、设备租赁、再制造成为新利润点。
3. 出口市场前景
一带一路倡议深化,RCEP红利释放,预计2022-2028年出口额CAGR达10%,2028年突破500亿美元。企业加速海外布局,建立本地化生产和营销网络。
4. 政策环境
国家支持高端装备制造,碳达峰、碳中和目标推动新能源机械发展。预计出台更多补贴和税收优惠政策,促进行业绿色转型。
5. 竞争格局演变
龙头企业通过并购和研发巩固优势,中小企业专注于细分市场。行业集中度进一步提升,CR5有望超过70%。
四、结论与建议
2022-2028年中国建筑工程机械市场将呈现前低后高的走势,整体保持中速增长。企业应抓住基建投资和出口机遇,加大电动化、智能化研发,拓展后市场服务,以应对房地产下行和成本压力。建议投资者关注龙头企业及新能源机械细分领域。
如若转载,请注明出处:http://www.shenzhouno1.com/product/45.html
更新时间:2026-11-01 15:20:09